
Coche rayado en el aparcamiento: qué hacer sin empeorar la situación
Hola, soy Patrick. Si encuentras tu coche rayado en el aparcamiento, fotografía los daños, busca testigos y comprueba tu cobertura antes de repararlo o declarar el siniestro.
La medida adecuada depende sobre todo de dos elementos: la posible identidad del responsable y las coberturas previstas en tu póliza. Conservar algunas pruebas puede evitarte trámites innecesarios o facilitar una reclamación contra el responsable.
Qué hacer
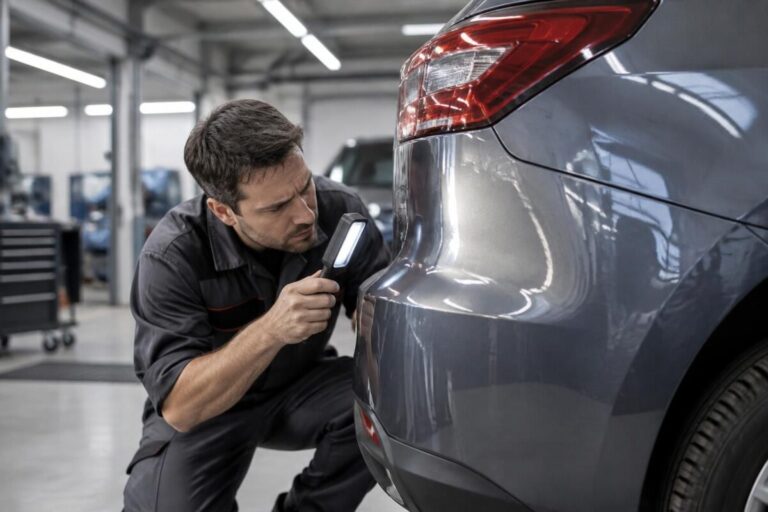
- Fotografía el arañazo desde varios ángulos, así como la plaza de aparcamiento y los alrededores.
- Anota la hora y el lugar en que descubriste el daño.
- Busca testigos del incidente y pide al responsable del aparcamiento que conserve las imágenes de las posibles cámaras de vigilancia.
- No limpies ni repares la carrocería antes de documentar los daños y comprobar las indicaciones de la aseguradora.
- Revisa tu póliza: cobertura por vandalismo o daños propios, franquicia y plazo para declarar el siniestro.
Para distinguir qué hacer según la situación, consulta también esta guía sobre qué hacer primero tras un arañazo y estos consejos para saber si conviene pulirlo de inmediato.
Coche rayado en el aparcamiento: ¿quién puede pagar la reparación?
Si se identifica al responsable, su seguro de responsabilidad civil puede indemnizar los daños causados a tu vehículo. Un parte amistoso firmado por las personas implicadas ayuda a establecer los hechos, pero léelo atentamente y guarda una copia.
Si no se identifica a nadie, el seguro a terceros generalmente no cubre los daños sufridos por tu propio coche. Según tu póliza, puede cubrirlos una garantía de daños propios o de vandalismo, normalmente con una franquicia.
| Situación | Qué puedes hacer | Qué debes comprobar |
|---|---|---|
| Responsable identificado | Recoger sus datos y rellenar un parte amistoso. | La declaración y la clasificación del siniestro por parte de las aseguradoras. |
| Responsable desconocido | Conservar las pruebas y contactar con tu aseguradora. | La cobertura aplicable y el importe de la franquicia. |
| Arañazo leve | Solicitar un presupuesto de reparación de la carrocería. | Comparar el coste con el importe de la franquicia antes de declarar el siniestro. |
Por ejemplo, si el presupuesto asciende a 250 euros y la franquicia aplicable es de 400 euros, declarar el siniestro no necesariamente dará lugar a una indemnización. Comprueba también la cobertura exacta en el cuadro de garantías, ya que una póliza intermedia no cubre automáticamente el vandalismo.
Tres pasos para gestionar el siniestro sin agravarlo
1. Reúne pruebas
Fotografía los daños y el entorno antes de mover o limpiar el vehículo, si puedes hacerlo sin peligro. Anota la hora en que descubriste el daño, el lugar exacto y los datos de los posibles testigos.
Si hay una cámara de vigilancia cerca, pide cuanto antes al responsable que conserve las imágenes. El acceso a ellas no es automático: el responsable, la aseguradora o las autoridades podrán indicarte cómo proceder.
2. Comprueba las coberturas y el coste de la reparación
Consulta tu póliza de seguro de automóvil e identifica la cobertura pertinente, la franquicia y cualquier límite que pueda aplicarse. Después, compara esos importes con un presupuesto de reparación de la carrocería: a veces, un arañazo pequeño puede repararse a bajo coste sin declarar el siniestro.
No confundas declarar un siniestro con recibir una indemnización. La aseguradora puede abrir un expediente aunque la póliza no cubra el daño, especialmente si el responsable sigue siendo desconocido y no contrataste ninguna cobertura adecuada.
3. Declara el siniestro dentro del plazo y comprueba su clasificación
Informa a tu aseguradora según las condiciones de tu póliza. El plazo para declarar el siniestro suele ser de cinco días hábiles desde que lo descubres, pero comprueba las condiciones aplicables y envía la información disponible: fotos, circunstancias, presupuesto y parte amistoso, si lo hay.
Un siniestro no responsable no debe dar lugar a un aumento del coeficiente bonus-malus cuando se ha clasificado correctamente como tal. Pide una confirmación por escrito de la clasificación y comprueba tu informe de siniestralidad una vez tramitado el expediente.
Errores que complican las cosas si te rayan el coche en un aparcamiento
Pulir o volver a pintar la carrocería antes de hacer fotos puede dificultar la evaluación de los daños. Espera las indicaciones de la aseguradora si está prevista una peritación, salvo que sea necesaria una reparación urgente por motivos de seguridad.
Evita también firmar un parte incompleto o impreciso. Si el responsable no está presente, no rellenes un parte como si hubiera reconocido los hechos: describe únicamente lo que has observado y pregunta a tu aseguradora cómo dejar constancia de la situación.
Si la indemnización o la clasificación te parecen incoherentes, empieza por presentar una reclamación por escrito a la aseguradora. Si no se resuelve el problema, puedes acudir gratuitamente al Mediador del Seguro después de seguir el procedimiento de reclamación previsto por tu compañía.
¿Se indemniza un coche rayado en un aparcamiento si no se identifica al responsable?
No automáticamente. Por lo general, se necesita una cobertura de daños propios o de vandalismo adecuada a la situación. Es posible que tengas que pagar una franquicia.
¿Hay que declarar siempre un arañazo pequeño al seguro?
No. Compara primero el presupuesto de reparación con la franquicia y comprueba las coberturas de tu póliza. Si el coste es inferior a la franquicia, declarar el siniestro podría no dar lugar a ninguna indemnización.
¿Qué hacer si el responsable se ha ido del aparcamiento?
Fotografía los daños, busca testigos y pide al responsable que conserve las posibles imágenes. Informa de la situación a tu aseguradora y a las autoridades si las circunstancias lo justifican. Si no se identifica al responsable, la indemnización dependerá, entre otras cosas, de tus coberturas.
¿Puede un arañazo no causado por ti aumentar el bonus-malus?
Un siniestro correctamente clasificado como no responsable no debe aumentar el coeficiente bonus-malus. Comprueba la clasificación comunicada por la aseguradora y pide una rectificación por escrito si es errónea.
¡Gracias por leer! No dudes en compartir tus observaciones en los comentarios. — Patrick